稳定币本质上是加密货币市场里的价格锚定资产,通常与美元、欧元、黄金或其他稳定资产挂钩,目标是把区块链的转账效率与相对稳定的计价单位结合起来。它不属于比特币、以太坊那类依靠市场供需大幅波动的主流币,也不是单独某一枚代币,而是一个涵盖发行方、交易平台、钱包、支付网络和defi协议的加密货币板块。usdt、usdc是市场中最常见的美元稳定币,用户常用它们完成交易结算、资产避险和链上资金周转。

稳定币板块的核心逻辑,在于锚定而不是上涨。法币抵押型稳定币一般由发行机构持有美元、现金等价物或其他储备资产,用于支撑链上流通的代币;用户可以在交易所把比特币、以太坊换成USDT或USDC,等行情企稳后再重新买回风险资产。还有加密资产超额抵押型稳定币,依靠链上抵押物和清算机制维持价格;算法稳定币则试图通过供给调节或程序设计保持锚定,结构更复杂,对市场信心和流动性要求也更高。不同模型的风险来源并不相同,不能只看币价是否接近1美元。
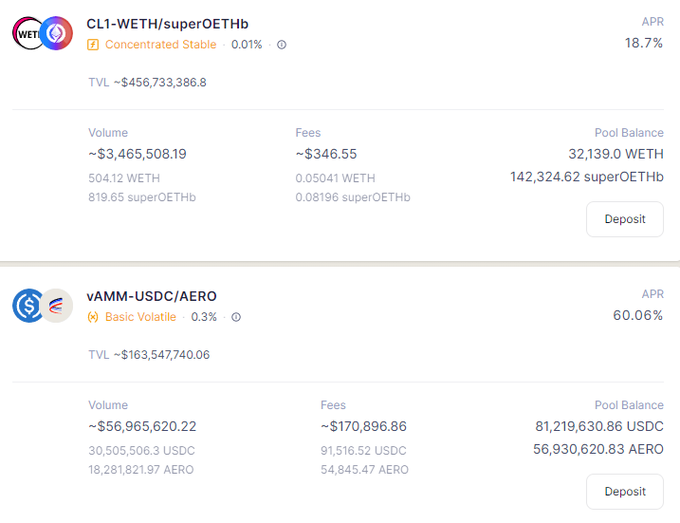
稳定币更像是加密生态的结算层。交易者用它作为交易对报价,做市商用它提供流动性,DeFi用户则把它投入借贷、流动性挖矿和收益策略。跨链转账、场外交易、国际汇款以及部分数字支付场景,也在使用稳定币降低中间环节和结算等待时间。以太坊、Tron、Solana等公链上的稳定币流通,会直接影响链上资金活跃度;当稳定币供应增加,往往意味着市场可用于交易和配置的弹药变多,但这并不等于币价必然上涨,还要结合资金流向、交易量和风险偏好观察。
稳定币的稳定并非绝对安全。储备资产是否充足、资产由谁托管、能否及时赎回、发行方是否受到监管,都会影响其信用。市场极端波动时,稳定币可能出现短暂脱锚,交易平台流动性不足、智能合约漏洞、抵押物暴跌和发行机构的合规风险,也可能放大价格偏离。算法型稳定币没有传统储备资产支撑时,对市场信心依赖尤其明显,一旦用户集中赎回,机制可能陷入价格下跌—信心减弱—继续抛售的循环。看稳定币,不能只看名称里的稳定二字,更要看储备结构、赎回规则和链上流动性。
稳定币不是典型的投机赛道,而是连接传统金融、中心化交易所和去中心化金融的基础设施。它的价值主要体现在使用规模、结算需求、生态覆盖和信用水平,而不是代币价格上涨空间。判断一个稳定币项目,通常要观察锚定资产质量、发行与赎回机制、储备透明度、支持的公链数量,以及在交易、支付和DeFi中的真实使用情况。对普通用户而言,稳定币适合被理解为链上美元工具和资金中转工具,仍然存在发行方、平台、监管和技术风险,不能简单等同于银行存款或法定货币。